【後編】次世代型預金が拓く金融インフラの未来―相互運用性と商用化への展望
前編では、英国、ドイツ、日本、米国におけるトークン化預金プロジェクトの背景と、実用化に向けた法務・規制・銀行間決済の課題を紹介しました。
後編では、複数の金融機関をつなぐ共通インフラやネットワーク効果、相互運用性、プログラマブル決済など、トークン化預金の普及に向けた論点と今後の展望を整理します。
目次
共通インフラと金融機関の差別化
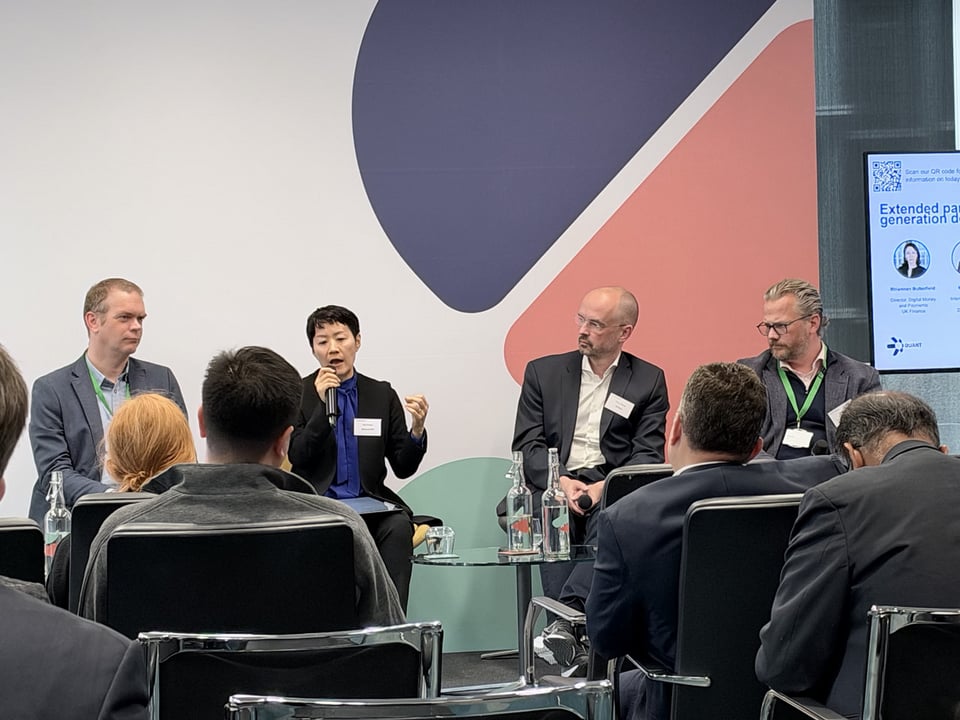
トークン化預金が広く普及するためには、金融機関が共通で利用するインフラと、各行が独自性を発揮する領域を整理することも重要です。KYC、AML、ID連携、決済基盤などは、金融機関ごとに個別に整備するよりも、共通のユーティリティとして利用できるほうが、ネットワーク全体の効率化につながります。
一方で、顧客向けアプリケーション、キャッシュ・マネジメント、貿易金融と組み合わせたサービスなどは、各金融機関が差別化を図る領域となります。トークン化預金を発行するための台帳や基盤が共通化されれば、金融機関は基盤そのものではなく、その上で提供するサービスの利便性や付加価値で競争できるようになり、将来的には、基盤となる台帳や決済機能が公共インフラとして利用され、金融機関の競争領域がより上位のサービスレイヤーへ移行する可能性があります。
また、KYCやAMLに関する情報を、プライバシーを保護しながら金融機関間で検証する仕組みも重要になります。ゼロ知識証明などの技術を活用することで、必要な情報を過度に開示することなく、コンプライアンス要件を満たせる可能性があります。
ネットワーク効果が生むトークン化預金の価値
トークン化預金の価値は、単一の金融機関内で利用されるだけでは十分に発揮されません。複数の金融機関や事業者が参加し、相互に接続されることで、利用可能な取引の範囲が広がります。特に商業銀行マネーは、発行銀行をまたいで相互運用できることが重要です。利用者にとっては、どの銀行が発行したトークン化預金であっても、同じネットワーク上で安全かつ円滑に利用できることが利便性につながります。
英国のGBTDでは、各銀行が独自の台帳を利用している場合でも、外部の台帳や第三者のネットワークと接続できるオープンなアーキテクチャが重視されています。また、独自の台帳を持たない金融機関でも参加できる「サービスとしてのトークン化預金(TDaaS)」の考え方により、ネットワークへの参加障壁を下げることが目指されています。
トークン化預金の普及には、技術仕様を整えるだけでなく、より多くの金融機関が参加できる環境を整備し、ネットワーク効果を生み出すことが不可欠です。
相互運用性と信頼性の両立
今後、トークン化預金、ステーブルコイン、CBDCなど、さまざまなデジタルマネーが併存する可能性があります。
こうした異なるデジタルマネーを安全に接続するには、共通の技術仕様やルールブック、資金を一時的に拘束するロッキング機能などが重要になります。また、異なるネットワーク間で取引を行う場合には、KYCやAML、制裁対応、顧客保護など、金融サービスとしての信頼性を維持する仕組みが必要です。
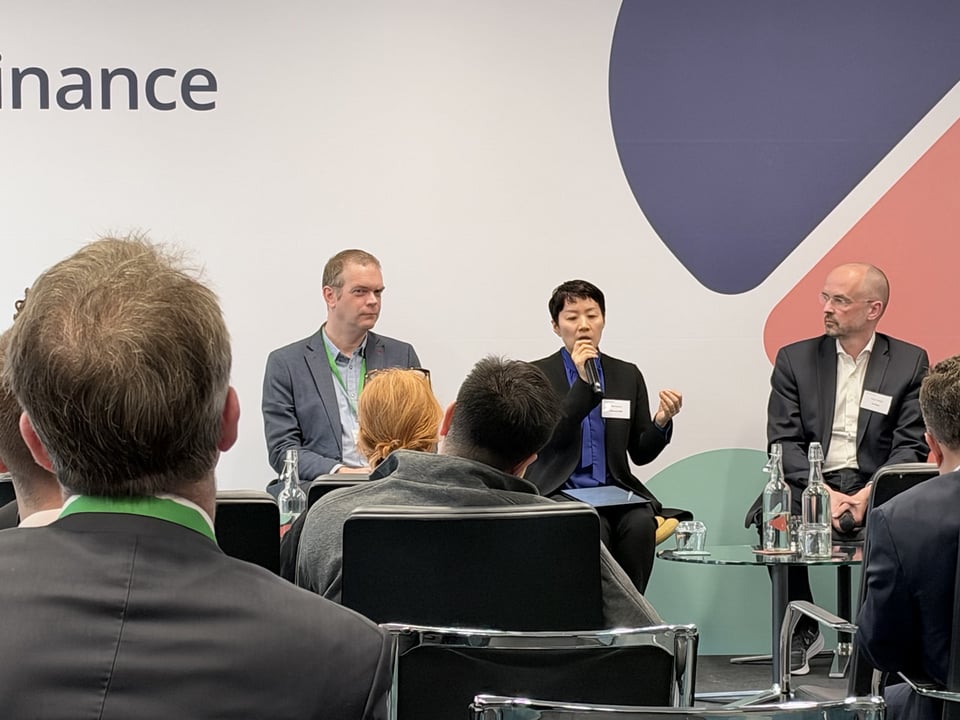
パネルでは、すべての国やネットワークを一つの世界統一元帳に統合するのではなく、各国の法制度や通貨主権を尊重しながら、複数のネットワークを緩やかに接続する「ネットワーク・オブ・ネットワークス」の考え方が示されました。
各国・各通貨圏に中核となるネットワークを構築し、それらを既存の銀行ネットワークや相互運用の仕組みで接続することで、現実的な国際決済の環境を実現できる可能性があります。
単一のグローバル元帳を構築する場合、誰が管理し、どの国の規制に基づいて監督するのかという課題が生じます。各国の独自性を維持しながらネットワーク同士を接続する考え方は、こうした課題に対する現実的なアプローチの一つといえます。
プログラマブル決済が広げる活用可能性
トークン化預金の特徴の一つは、資金に一定の条件やロジックを組み込めることです。例えば、取引条件が満たされた場合にのみ資金を移転するエスクロー決済や、商品の引き渡しと代金の支払いを同時に行う決済など、従来は複数の確認や手続きを必要としていた取引を自動化できる可能性があります。また、企業間の請求書支払い、サプライチェーン・ファイナンス、不動産取引など、資金移動と取引情報を連動させる必要がある領域でも活用が期待されます。
トークン化預金は、特定の用途に限定された決済手段ではありません。企業のトレジャリー業務やストリーミング決済など、さまざまな取引に利用できる共通の資金基盤として発展する可能性があります。商業銀行マネーが持つ信頼性に、ブロックチェーンのプログラマビリティや即時性を組み合わせることで、新たな金融サービスや顧客体験の創出につながることが期待されます。
商用化に向けた実証から実装へ
トークン化預金をめぐる取り組みは、実証実験の段階から、具体的な商用化を見据えた段階へと移りつつあります。
日本では、DCJPYがすでに商用稼働を開始しており、不動産取引や請求書支払い、サプライチェーン・ファイナンスなど、実需に基づくユースケースの開発が進められています。一方で、複数行が参加するマルチバンクネットワークを実現するためには、銀行間決済、法務、ガバナンス、相互運用性など、引き続き解決すべき課題があります。
重要なのは、技術を導入すること自体を目的とするのではなく、企業や金融機関が実際に抱える課題を起点に、利用価値のある仕組みを構築することです。トークン化預金は、単なる新しい決済手段ではありません。資金と資産を連動させ、取引条件に応じて決済を自動化し、国内外の金融機関や事業者をつなぐ新たな金融インフラとなる可能性を持っています。
当社は今後も、トークン化預金プラットフォーム「DCJPY」の社会実装を通じて、金融機関や事業者が安心して利用できる、効率的で信頼性の高い次世代決済インフラの構築に取り組んでまいります。
<イベント詳細>
イベント名:Tokenised Markets and Money Conference 2026 - Debt, Disruption and Digital Transformation
セッションタイトル:Institutional money and next generation deposits
開催日時:2026年10月19日(月)15:00~16:20
イベントURL:https://stablecoinsummit.com/