【前編】企業間決済の未来――ステーブルコイン、トークン化預金、AIエージェントがもたらす変革
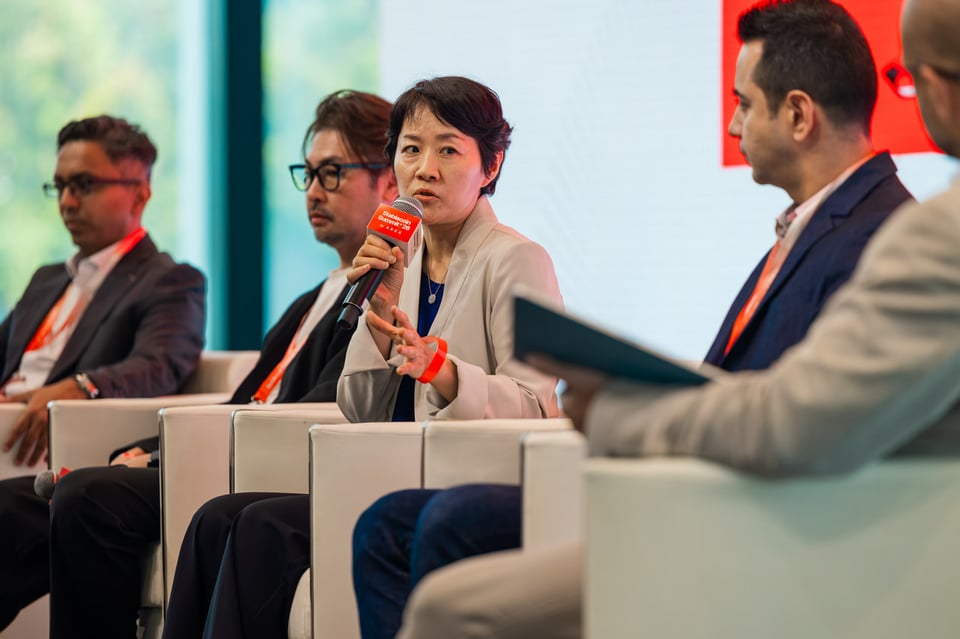
2026年10月8日(木)、シンガポールで「Stablecoin Summit 2026」が開催され、当社営業戦略本部 シニアマネージャーの金籠がパネルセッションに登壇しました。
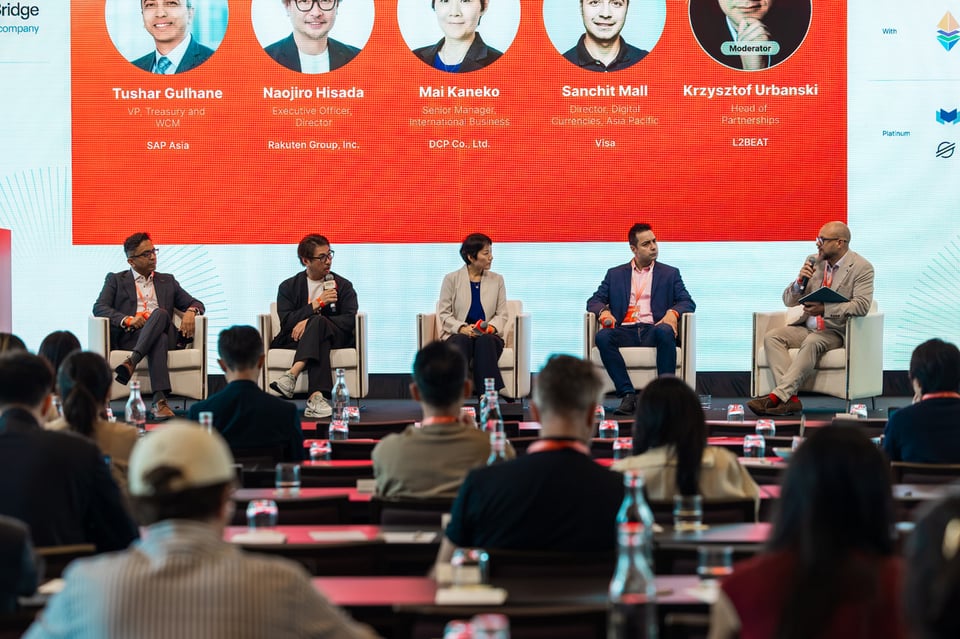
本稿では、同イベント内で行われたパネルセッション「How Enterprises Will Settle as Stablecoins, Tokenised Deposits and AI Agents Reshape B2B Payments(ステーブルコイン、トークン化預金、AIエージェントが変革するB2B決済において、企業はいかに決済を行うか)」の内容を紹介します。
デジタルマネーの市場規模が拡大するなか、企業にとっての論点は、もはや「デジタルマネーを利用するかどうか」ではありません。
「どのデジタルマネーを、どの決済フローで、誰の管理下で利用するのか。」
本セッションでは、ステーブルコインとトークン化預金の使い分け、企業の財務業務への導入課題、請求書決済の自動化、そしてAIエージェントが担う将来の企業間決済について議論が交わされました。
目次
ステーブルコインとトークン化預金は共存へ
セッションでは、ステーブルコインとトークン化預金は、どちらか一方が他方を置き換えるのではなく、用途に応じて共存していくという認識が示されました。
国内の高額決済ではトークン化預金に可能性
当社金籠からは、トークン化預金の現状と今後の展望が説明されました。
現時点では、トークン化預金の多くが個別の銀行システム内でサイロ化しているため、複数の銀行をまたぐ決済には課題が残されています。
日本国内のステーブルコインについては、制度上の区分によって送金上限等の取扱いが異なります。現時点で市場に実流通しているものは第二種資金移動業に基づくものに限られており、この場合、1回あたりの送金上限が100万円に制限されるため、高額なB2B決済への利用には課題が残ります。 一方で、送金上限のない信託型(特定信託受益権型)等についても多様な実証や取組が進められているものの、厳格なAML/CFT要件やコンプライアンス対応を巡る当局との調整が続いており、依然として実流通に至っている事例はありません。
※制度改正等により、今後変更される可能性があります。
こうした背景から、国内の高額な企業間決済では、銀行預金を基盤とするトークン化預金が有力な選択肢になると考えられます。
グローバル決済ではステーブルコインを活用
~Visaの取り組み~
Visaからは、ステーブルコインを実際の決済インフラとして活用する取り組みが紹介されました。
カード発行会社からVisaへ、Visaからアクワイアラや加盟店へ支払う決済フローにおいて、ステーブルコインによる決済・精算が行われています。
ステーブルコインには、次のような利点があります。
- 24時間365日の資金移動が可能
- 国境を越えた送金を効率化できる
- 決済に必要な担保資金を削減できる可能性がある
- ブロックチェーン上で取引を確認できる
Visaの説明によると、ステーブルコインによる精算額は、前年の約2億ドルから、2026年には約100億ドルに拡大しました。2027年には、年間ベースで約200億ドルに達する見通しです。ステーブルコインは、もはや実証実験にとどまらず、実際の資金移動を支える決済手段へと進化しています。
企業がデジタルマネーを導入する際の3つの課題
SAPからは、企業がステーブルコインやトークン化預金を本格導入する際の課題として、次の3点が挙げられました。
1. 財務ポリシーの整備
企業の決済手段は、財務ポリシーによって管理されています。
一部の部署が試験的に利用するだけでは、本番業務へ広げることはできません。デジタルマネーを企業全体の財務ポリシーに正式に位置付ける必要があります。
主な論点は次のとおりです。
- デジタルマネーをどのように会計処理するか
- どのようなリスク管理を行うか
- 保有上限や取引承認をどう設定するか
- 内部統制や監査にどう組み込むか
- 価格変動や発行体リスクをどう評価するか
技術面だけでなく、会計・法務・リスク管理を含めたルール作りが不可欠です。
2. 財務業務とウォレット管理
従来のERPでは、銀行口座情報を登録し、そこから支払いを実行していました。
デジタルマネーを利用する場合は、銀行口座に加えて、ウォレットアドレスや秘密鍵を管理する必要があります。しかし、財務担当者が必ずしもブロックチェーンや暗号資産に詳しいとは限りません。そのため、専門知識がなくても利用できる仕組みが求められます。
- 銀行口座とウォレットの一元管理
- 複数の決済手段への対応
- ウォレットアドレスの管理
- 秘密鍵の安全な保管
- 複数人による承認
- ERPや会計システムとの連携
- 入金確認や消込の自動化
3. 決済ネットワークの分断
現在、市場には多くのブロックチェーンネットワークが存在します。
企業が決済先ごとに異なるネットワークや通貨を使い分けると、業務が複雑になる可能性があります。企業が求めているのは、どの決済手段を利用する場合でも、一つの業務フローで処理できる環境です。
- 支払い方法の選択
- 送金処理
- 入金確認
- 請求書との照合
- 会計システムへの反映
- 消込
- 監査対応
こうした複数の決済手段をつなぐ決済ハブが、重要な役割を担います。
<イベント詳細>
イベント名:Stablecoin Summit 2026
開催日:2026年10月8日(木)
開催場所:Andaz Singapore
セッションテーマ:「How Enterprises Will Settle as Stablecoins, Tokenised Deposits and AI Agents Reshape B2B Payments(ステーブルコイン、トークン化預金、AIエージェントが変革するB2B決済において、企業はいかに決済を行うか)」
イベントURL:https://stablecoinsummit.com/