【前編】次世代型預金が拓く金融インフラの未来―各国の取り組みと実用化への課題
金融サービスのデジタル化が進む中、銀行預金をデジタル化し、ブロックチェーン上で活用する「トークン化預金」への注目が高まっています。トークン化預金は、従来の商業銀行マネーが持つ信頼性を維持しながら、プログラマビリティや即時性といったデジタル技術の特性を組み合わせられる点に特徴があります。
2026年10月19日、「Tokenised Markets and Money Conference 2026 」において、「Institutional money and next generation deposits」をテーマとしたパネルディスカッションが行われ、当社営業戦略本部 シニアマネージャーの金籠が登壇しました。
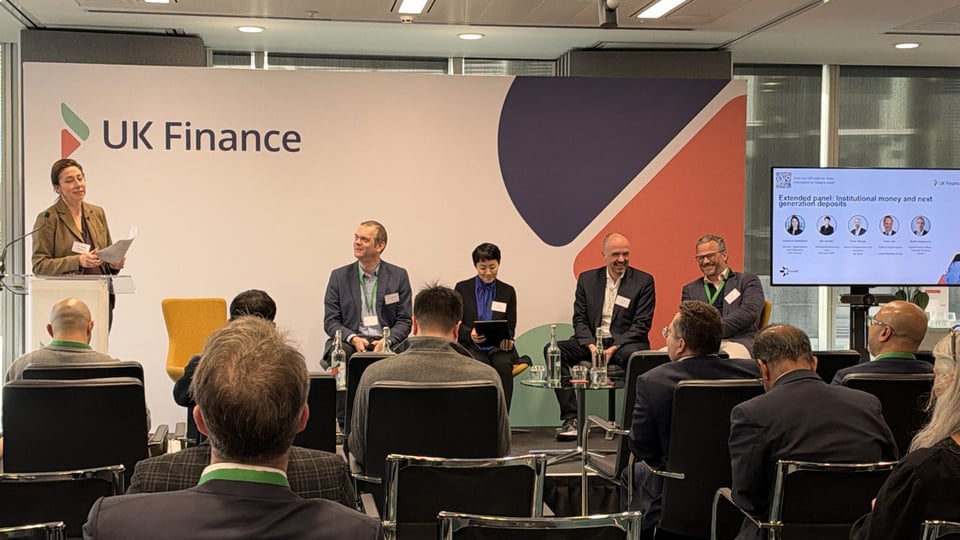
本セッションでは、英国、ドイツ、日本、米国におけるトークン化預金の取り組みを題材に、各国の市場環境がプロジェクトに与える影響や、複数の金融機関をつなぐネットワークの構築、法規制・銀行間決済・相互運用性などについて議論が交わされました。
前編では、各国のトークン化預金プロジェクトの背景と、実用化に向けた法務・規制・銀行間決済の課題を整理します。
各国の市場環境が形づくるトークン化預金
トークン化預金の実用化に向けた取り組みは、各国で進められています。一方で、その背景や設計思想は一様ではありません。市場環境や規制、金融機関の構造、産業界からの要請などが、それぞれのプロジェクトの方向性に反映されています。
英国のGBTD(Great British Tokenised Deposit)プロジェクトでは、暗号資産やステーブルコインの普及を背景に、商業銀行マネーの競争力を高めることが大きな動機となっています。また、英国では早くから即時送金インフラが普及している一方、不正送金や詐欺被害への対応が課題となっています。トークン化預金やプログラマブル決済を活用し、利便性の向上と不正対策を両立させることが期待されています。
ドイツのCBMT(Commercial Bank Money Token)プロジェクトでは、製造業をはじめとする産業界からの強い要請が出発点となりました。企業が利用する既存のブロックチェーン上に預金トークンを組み込み、資金と資産を同一基盤上で扱う「Unified Ledger(統一元帳)」の実現を目指しています。これは、単に決済を高速化するだけではなく、資金と資産の移転を同一の環境で処理することで、従来の取引プロセスそのものを効率化しようとするアプローチです。
日本のDCPは、銀行や事業会社が連携し、実際の事業ニーズを起点に構築されたトークン化預金プラットフォームです。実際のユースケースを起点に、利用範囲を段階的に拡大していく点に特徴があります。 不動産取引における代金回収をはじめ、請求書支払い、サプライチェーン・ファイナンスなど、企業活動に密着した領域での活用が進められており、「小さく生んで、素早く拡大する」という考え方のもと、商用化に向けた取り組みが進展しています。
米国では、既存の決済インフラを活用しながら、複数の大手銀行を相互接続するアプローチが進められています。新たな金融インフラを一から構築するのではなく、既存の即時決済や大口決済の基盤を活用することで、実用化までの期間を短縮することが目指されています。
このように、各国のトークン化預金プロジェクトは、それぞれ異なる背景から生まれています。産業界の要請、ステーブルコインへの危機感、銀行間の分断解消、実需に基づく段階的な展開など、各国の市場環境がプロジェクトの設計に色濃く反映されています。
技術以上に難しい法務・規制・統制の整備
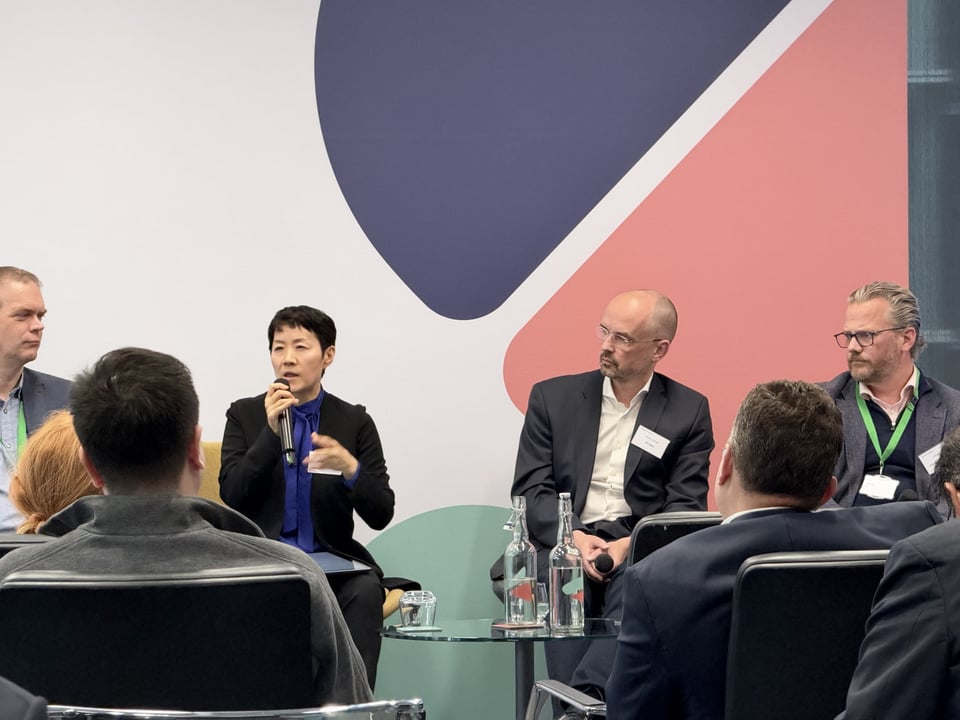
パネルセッションでは、トークン化預金の実装において、技術そのものよりも法務、規制、内部統制、責任分担の整理が大きな課題になるとの認識が共有されました。
ドイツのCBMTプロジェクトでは、「預金トークン」と「トークン化預金」の法的位置づけを整理するため、監督当局との議論に長い時間を要しました。トークンが単なる預金の引換券なのか、それとも銀行に対する預金債権そのものを表すのかによって、法的な性質は大きく異なります。商業銀行マネーとしての信頼性を維持するためには、誰が発行したトークンなのか、どの銀行に対する預金債権なのかを明確にする必要があります。
一方、英国では、トークン化預金も従来の預金と同様に預金債権として整理できるため、預金保護制度の適用を含む法務面での整理は比較的円滑に進みました。
このように、同じトークン化預金であっても、各国の法制度や規制当局の解釈によって、実装に至るまでの道筋は異なります。技術基盤を構築するだけでなく、預金の定義、資金の拘束、顧客保護、リスク管理、責任分担などを事前に整理することが、商用化に向けた重要な条件となります。
また、プロジェクトの初期段階から法務、リスク管理、セキュリティなどの関係部門を巻き込むことも欠かせません。技術開発が進んだ後に制度面や内部統制上の課題が明らかになると、プロジェクト全体の遅延につながる可能性があります。
銀行間決済が抱える課題
複数の金融機関がトークン化預金ネットワークに参加する場合、銀行間でどのように資金を決済するかが重要な論点となります。ホールセールCBDCや24時間365日の即時グロス決済基盤が整備されていれば、銀行間決済を円滑に実現できる可能性があります。しかし、各国で導入時期や制度設計が確定しているわけではありません。そのため、DCJPYでは、ホールセールCBDCが整備されるまでの暫定的な仕組みとして、複数のモデルを検討しています。
その一つが「幹事行モデル」です。特定の銀行を銀行間決済の中核となる幹事行として位置づけ、参加銀行がその銀行にトークン化預金口座を開設します。エンドユーザー向けのトークン化預金と、銀行間決済向けのトークン化預金を連携させることで、リアルタイムでの清算を実現する考え方です。
このほか、共同ステーブルコインを活用する方式や、銀行同士を個別に接続するバイラテラル方式も検討されています。ただし、ホールセールCBDCが存在しない状況では、すべての課題を完全に解決できる単一の方式があるとは限りません。法務、業務運用、流動性、リスク管理、ビジネス上の実現可能性を踏まえ、関係者間で合意を形成していくことが求められます。
後編へつづく
<イベント詳細>
イベント名:Tokenised Markets and Money Conference 2026 - Debt, Disruption and Digital Transformation
セッションタイトル:Institutional money and next generation deposits
開催日時:2026年10月19日(月)15:00~16:20
イベントURL:https://stablecoinsummit.com/