【後編】企業間決済の未来――請求書決済の自動化とAIエージェントがもたらす変革
前編では、ステーブルコインとトークン化預金の使い分けや、企業がデジタルマネーを導入する際の課題について紹介しました。
後編では、トークン化された請求書による決済自動化、企業財務におけるデジタルマネーの運用、AIエージェントが担う自律型決済、そして今後の企業間決済の展望について紹介します。
目次
トークン化された請求書による決済自動化
当社金籠からは、請求書データをトークン化し、取引情報と連携させる取り組みについても紹介しました。
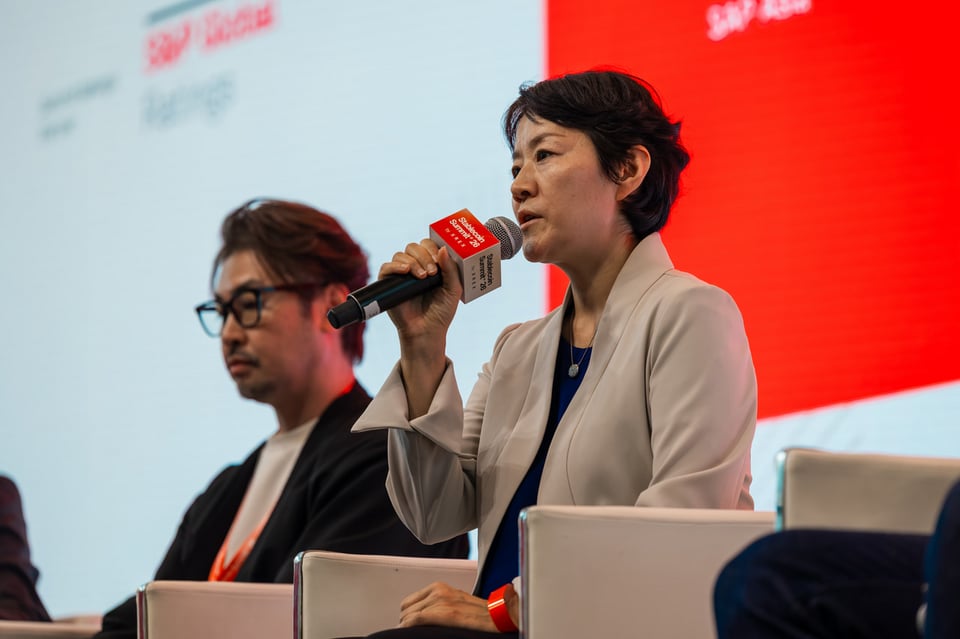
当社では、トークン化預金を活用した請求書決済のPoCを実施し、請求書の確認や支払いに必要な手作業を大幅に削減できることを検証しています。
想定される流れは、次のとおりです。
1. 請求書データをデジタル化・トークン化する
2. 商品の納品やサービスの完了情報と連携する
3. 請求内容と取引データを照合する
4. 条件を満たした時点で支払いを実行する
5. 決済・消込情報を会計システムへ反映する
この仕組みにより、請求書の確認、支払い指示、入金確認、消込といった一連の作業を自動化できます。
また、既存の会計ソフトやERPとの連携も進められており、企業が現在利用しているシステムを大きく変更せずに、自動決済を利用できる環境の実現が目指されています。
デジタルマネーを普及させるためには、企業が新しいシステムを一から導入するのではなく、既存の業務環境に自然に組み込めることが重要です。
企業財務におけるデジタルマネーの運用
パネルでは、企業がデジタルマネーを保有した後、どのように管理・運用するのかという点についても議論されました。
企業の財務部門にとって、特に重視されるのは次の3点です。
①安全性
②流動性
③会計上の明確性
そのため、規制やガバナンスが不明確な貸付プロトコルなどへ、企業資金を積極的に投入することには慎重な姿勢が必要です。
一方、トークン化預金については、銀行預金を基盤としながら、資金をより柔軟に管理する仕組みが検討されています。たとえば、支払いに必要な資金を確保しつつ、余剰資金を別の運用商品へ自動的に移し、支払い時には必要額を戻すといった運用です。
企業財務においては、新しい金融商品を導入すること自体ではなく、安全性と流動性を維持しながら、資金効率を高めることが重要になります。
AIエージェントが担う自律型決済
セッション後半では、AIエージェントが企業間決済に介在する「Agentic Economy(エージェント主導の経済)」について議論されました。AIエージェントは、取引内容や契約条件、為替、手数料、ネットワークの状況、企業の資金残高などを分析し、取引ごとに最適な決済手段を選択できるようになります。
たとえば、次のような処理が想定されます。
- 国内取引にはトークン化預金を利用する
- 国際取引にはステーブルコインを利用する
- 手数料の安いネットワークを選択する
- 決済のタイミングを調整する
- 請求書と入金情報を自動照合する
- 人手による承認が必要な取引だけを抽出する
ただし、企業の資金をAIが完全に自律して動かすためには、権限管理や監査、責任の所在を明確にする必要があります。そのため、当面はAIが支払い内容を準備し、最終承認を人が行う「Human-in-the-loop」の仕組みが現実的です。
AIエージェントの活用においては、まず企業の財務ポリシーを明確にすることが重要です。そのうえで、ERP上のデータ、ウォレット情報、決済限度額、承認ルールなどを整備し、AIエージェントを決済のオーケストレーション・実行レイヤーとして活用します。つまり、AIエージェントが自由に資金を動かすのではなく、企業が定めたポリシーとガバナンスの範囲内で、最適な決済方法を選択・実行するという考え方です。
AIエージェントに求められる信頼
AIエージェントによる決済では、技術だけでなく、取引相手からの信頼も重要になります。Visaからは、AIエージェントが予約や購買、決済を人間に代わって行う場合、加盟店側がそのエージェントを信頼できる仕組みが必要になるとの指摘がありました。
加盟店から見れば、相手が正当な利用者の代理人なのか、なりすましや不正なプログラムではないのかを確認できなければ、取引を受け入れることは困難です。
そのため、今後は次のような仕組みが重要になります。
- AIエージェントの真正性を確認する
- 利用者から付与された権限を確認する
- 決済限度額や利用条件を設定する
- エージェントの行動履歴を記録する
- 加盟店が安心して決済を受け入れられる認証を整備する
AIエージェントによる決済を普及させるには、「人間の代わりに動けること」だけでなく、「正当なエージェントであると証明できること」が欠かせません。
企業間決済の商慣習は変わるのか
現在のB2B取引では、請求書の発行から60日後、90日後に支払う「支払いサイト」が一般的です。しかし、スマートコントラクトとデジタルマネーを組み合わせれば、契約条件を満たした時点で支払いを実行できます。
- 商品の納品確認と同時に支払う
- サービス完了時に報酬を支払う
- 検収データと連動して決済する
- 契約条件に応じて分割払いを行う
AIエージェントが契約条件や取引データを確認し、支払いの準備を行うことで、企業間決済はより自動化されていくと考えられます。
マイクロペイメントが生む新たなビジネスモデル
パネルでは、ステーブルコインやトークン化、スマートコントラクトによって、マイクロペイメントが普及する可能性も示されました。
たとえば、月額料金を支払うのではなく、利用した分だけ支払うモデルです。
- 音楽を1曲再生するごとに支払う
- 番組を1本視聴するごとに支払う
- APIを1回利用するごとに支払う
- AIエージェントの処理ごとに支払う
少額決済は、従来、決済コストや事務負担が課題でした。
しかし、デジタルマネーと自動決済を組み合わせることで、利用量に応じた柔軟な課金モデルが実現する可能性があります。
今後1〜3年で何が変わるのか
セッションの最後には、今後1〜3年の企業間決済の変化について、各登壇者から意見が述べられました。
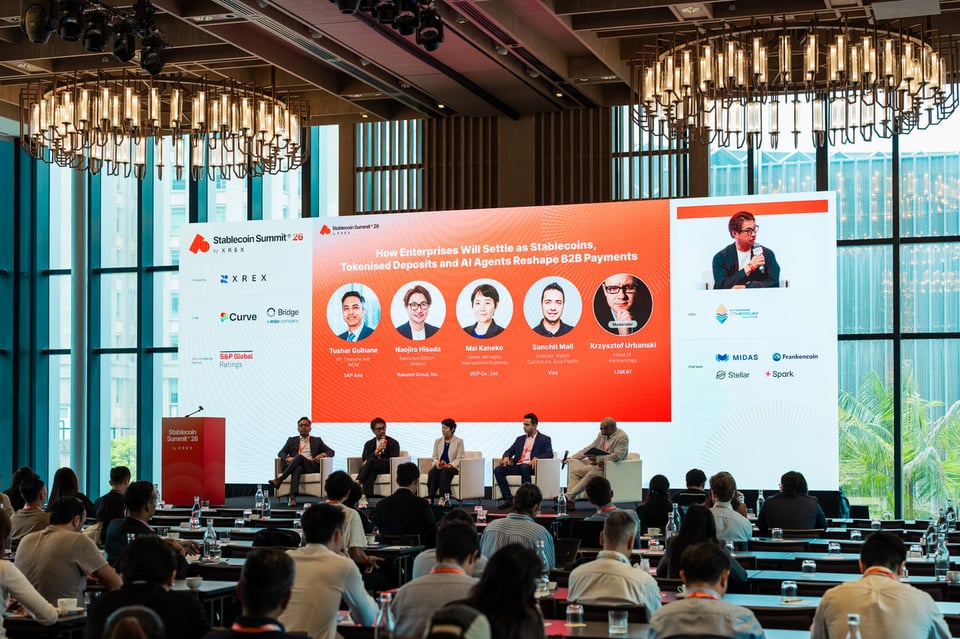
当社金籠からは、参加する金融機関の増加によって、トークン化預金を利用できる企業やユースケースが拡大するとの見通しが示されました。今後は、請求書決済の自動化に加え、トークン化された資産の受け渡しと決済を同時に行う「Delivery versus Payment」など、国内外の幅広いユースケースが検討されます。また、企業が現在利用している決済画面や業務フローを大きく変更せず、トークン化預金を新たな決済手段として追加できる環境の整備が進められます。
Visaからは、マイクロペイメントやプログラマブルマネーの普及により、従来の月額課金や長期の支払いサイトが変化する可能性が指摘されました。
SAPからは、契約の作成、交渉、履行確認、決済までの各段階にAIエージェントが関与し、サービス完了時に自動で支払う仕組みが現実になるとの展望が示されました。
一方で、企業がステーブルコインを採用するためには、単なる新しい決済手段ではなく、既存の方法を上回る利便性や追加価値が必要だという観点が示されました。
まとめ:デジタルマネーは「実証」から「実務」へ
今回のパネルセッションを通じて明らかになったのは、ステーブルコインやトークン化預金が、実証実験から実際の企業業務へ移行しつつあるということです。
企業にとって重要なのは、デジタルマネーを導入すること自体ではありません。
自社のどの決済フローに適しているのか。どの業務を効率化できるのか。どのようなガバナンスのもとで運用するのか。こうした視点から、財務ポリシーや業務プロセスを見直すことが求められています。
ステーブルコイン、トークン化預金、AIエージェントによって、企業間決済は「人が一件ずつ処理する業務」から、「契約条件や取引データに基づいて自動的に実行される業務」へ変わろうとしています。
デジタルマネーは、もはや未来の技術ではありません。企業の決済インフラに組み込まれる、現実の選択肢になりつつあります。
当社は今後も、トークン化預金をはじめとするデジタルマネーの社会実装に向けて、金融機関や企業の皆さまとともに、実用的なユースケースの創出に取り組んでまいります。
<イベント詳細>
イベント名:Stablecoin Summit 2026
開催日:2026年10月8日(木)
開催場所:Andaz Singapore
セッションテーマ:「How Enterprises Will Settle as Stablecoins, Tokenised Deposits and AI Agents Reshape B2B Payments(ステーブルコイン、トークン化預金、AIエージェントが変革するB2B決済において、企業はいかに決済を行うか)」
イベントURL:https://stablecoinsummit.com/